 Автор Світлана Князєва
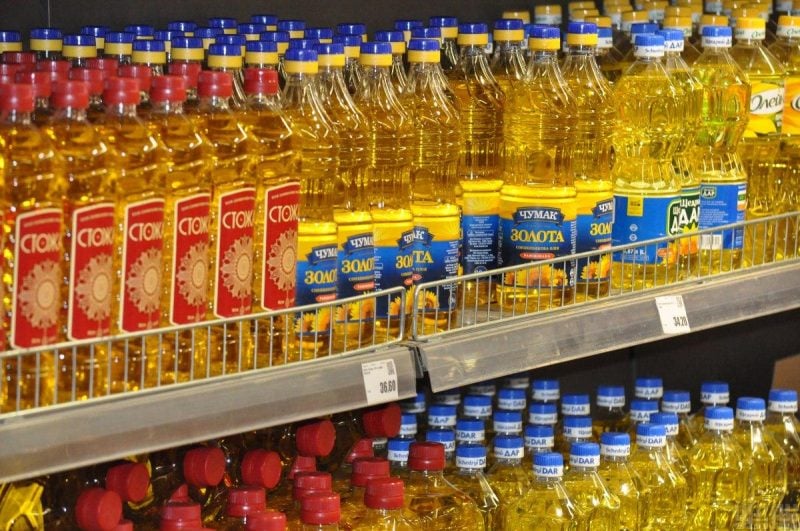
Украинская масложировая отрасль в течение полномасштабной войны не просто выжила — она продолжает инвестировать. По словам генерального директора ассоциации «Укролияпром» Степана Капшука, за годы войны построено десять новых маслозаводов. Это редкий случай, когда отрасль способна комплектовать такие предприятия оборудованием отечественного производства.
В то же время новые мощности не означают автоматического роста производства. В 2025 году заводы переработали 14 млн тонн подсолнечника — это лишь 68 % от имеющихся перерабатывающих возможностей. Основные ограничители — логистика готовой продукции, накопление шрота и регулярные российские удары по заводам и портовой инфраструктуре.
Понимание того, как устроена карта маслозаводов Украины, кто контролирует основные мощности и какие реальные ограничения стоят перед отраслью, помогает аграриям, трейдерам и аналитикам точнее оценивать риски сезона.
Десять новых заводов вопреки войне: что это меняет
Строительство десяти маслозаводов во время военного положения стало для многих неожиданностью. Капшук прямо говорил на конференции Fat & Oil Industry 2026, что не верил в возможность такого развития. Отрасль остается одной из немногих в Украине, где можно собрать комплексный перерабатывающий завод на отечественном оборудовании.
Новые предприятия не решили проблему недозагрузки. Общие паспортные мощности по переработке масличных оцениваются примерно в 23 млн тонн в год, но реально работать способны около 17 млн тонн. Часть заводов простаивает с начала полномасштабного вторжения, другие работают с перебоями из-за рисков безопасности, особенно те, что расположены ближе к прифронтовым и портовым зонам.
Самые мощные концентрации переработки традиционно сосредоточены в Днепропетровской, Кировоградской, Николаевской, Одесской и Винницкой областях. Именно здесь расположены крупные маслоэкстракционные заводы (МЭЗ), которые формируют основной объем производства подсолнечного, а также соевого и рапсового масла.
Лидеры рынка: кто контролирует основные мощности
Крупнейшим игроком остается Kernel. Компания владеет семью маслоэкстракционными заводами с суммарной мощностью переработки подсолнечника около 4 млн тонн в год (данные финансового отчета за FY2025). В отдельные периоды доля Kernel на рынке переработки подсолнечника достигала 27–29 %. Группа также активно работает с соей и рапсом, когда подсолнечник становится дорогим или дефицитным.
Вторым значимым игроком является американская Bunge. Компания имеет заводы в Николаеве, Днепре (выпускает масло под брендом «Олейна») и других локациях. В 2025 году Bunge получила разрешение АМКУ на приобретение Винницкого масложирового комбината, что позволяет существенно нарастить суммарную суточную мощность переработки. После закрытия сделки позиции Bunge приближаются к 12 % и более рынка.
Среди других заметных участников — ViOil (Винницкий МЖК), МХП, Allseeds (Олсидз Блэк Си), Delta Wilmar, Optimus Agro, Creative Group и ряд региональных предприятий. Многие из них имеют возможность перерабатывать несколько культур — подсолнечник, сою, рапс, а иногда и лен.
| Компания / группа | Ключевые мощности | Ориентировочная роль на рынке |
|---|---|---|
| Kernel | 7 МЭЗ, ~4 млн т подсолнечника/год | Лидер (27–29 % переработки подсолнечника в отдельные сезоны) |
| Bunge | Николаевский, Днепровский («Олейна»), другие + Винницкий МЖК | Второй крупный игрок, международный бренд |
| ViOil | Винницкий МЖК и связанные активы | Значительный региональный и экспортный игрок |
| Allseeds, Delta Wilmar, Optimus и другие | Отдельные крупные МЭЗ в портовых и центральных регионах | Важны для экспортной логистики и диверсификации |
Данные обобщены на основе отчетов компаний, сообщений «Укролияпром» и отраслевых обзоров 2025–2026 годов. Точные мощности отдельных заводов могут изменяться после модернизаций и сделок.
Почему заводы работают на 68 % мощностей
Цифра 68 % загрузки в 2025 году — не признак слабости отрасли, а отражение внешних ограничений. Основная проблема — не нехватка сырья как такового, а сложность вывезти готовую продукцию. Когда резервуары заполнены маслом, а склады — шротом, завод вынужден снижать темп или останавливаться.
В реальных кейсах часто возникает ситуация, когда предприятие имеет контракты на семена, но не может оперативно отгрузить масло морем из-за атак на порты или очередей на железной дороге. В октябре 2026 года правительство ввело экспериментальный проект, по которому растительные масла получили приоритет в перевозках железной дорогой, автотранспортом и в портах. Это решение направлено именно на то, чтобы разгрузить заводы и позволить им продолжать закупки сырья.
Еще один фактор — цена сырья. В отдельные периоды 2025–2026 годов высокая стоимость подсолнечника делала переработку малорентабельной. Часть заводов переходила на сою и рапс или временно останавливалась. Kernel, например, в отчетах фиксировал переработку сои и рапса наряду с подсолнечником, а в отдельных кварталах снижал объемы из-за дефицита доступного сырья по приемлемой цене.
Логистика и шрот: узкое место отрасли
Подсолнечный шрот — ценный побочный продукт, но его накопление создает проблемы. При длительном хранении он может терять качество и плесневеть. Капшук предлагал формировать смешанные железнодорожные маршруты, которые одновременно будут вывозить масло и шрот, чтобы ускорить оборот.
Морская логистика остается критической. По оценкам аналитиков Barva Invest, в базовом сценарии сезона 2026/27 из-за ограничений работы портов Большой Одессы Украина может переработать лишь около 7,2 млн тонн подсолнечника вместо потенциальных 12 млн тонн при нормальных условиях. Глубоководные танкеры вывозят ограниченные объемы — в отдельные месяцы лишь несколько судов.
Для аграриев это означает риск, что часть урожая подсолнечника может не найти переработчика вовремя. В то же время для заводов приоритет экспорта масла дает шанс поддерживать закупки семян.
Атаки на заводы и портовую инфраструктуру
Российские удары регулярно поражают как сами маслоэкстракционные заводы, так и резервуары и терминалы. В январе 2026 года пострадал Днепровский завод Bunge («Олейна»), в сентябре того же года удары повторились. Kernel фиксировал повреждения терминалов в Черноморске и других объектов, из-за чего в отдельные кварталы продажи масла падали почти вдвое по сравнению с прошлым годом.
Атаки влияют не только на конкретное предприятие. После ударов по портовой зоне многие заводы временно приостанавливают прием сырья, что давит на закупочные цены. Из практики отрасли видно, что наибольший риск несут предприятия, расположенные близко к портам и прифронтовым территориям. Заводы в глубине страны работают стабильнее, хотя и зависят от железнодорожной логистики.
Диверсификация культур и энергетическая автономия
Современные украинские МЭЗ часто имеют технологическую возможность перерабатывать несколько культур. Это позволяет переключаться между подсолнечником, соей и рапсом в зависимости от маржи. В периоды высоких цен на подсолнечник часть предприятий увеличивает долю сои и рапса.
Kernel, в частности, развивает энергетическую автономию: на заводах работают когенерационные установки на подсолнечной шелухе. Компания сообщала о полном переходе производства бутилированного масла на энергию из биомассы. Это снижает зависимость от внешнего электроснабжения во время отключений и добавляет устойчивости.
Малые и средние производители также экспериментируют с холодным отжимом, органической продукцией, кошерными и халяльными сертификатами. Такие направления занимают меньшую долю рынка, но дают возможность работать на нишах с более высокой добавленной стоимостью.
Что это означает для аграриев и рынка ближайшими сезонами
Для фермеров ключевой вопрос — куда и по какой цене сдавать подсолнечник. При недозагрузке заводов и ограниченной морской логистике конкуренция за сырье может быть ниже, чем в мирные годы, особенно если урожай окажется большим. В то же время приоритет экспорта масла поддерживает спрос со стороны переработчиков.
Инвесторам и владельцам заводов важно учитывать не только паспортную мощность, но и реальную пропускную способность логистики и уровень риска локации. Заводы с собственной генерацией на шелухе и возможностью быстрой смены культуры имеют преимущество.
В целом отрасль демонстрирует устойчивость: десять новых заводов за войну, сохранение экспортного потенциала и способность адаптироваться к дефициту одной культуры. Ограничения остаются внешними — порты, железная дорога, безопасность. От того, насколько быстро удастся стабилизировать морскую логистику, во многом будет зависеть, смогут ли украинские маслозаводы вернуться к загрузке ближе к 80–85 % и выше.